เสียงจากผู้ประกอบการ ฉบับที่ 10 -- เศรษฐกิจไทยท่ามกลางคลื่นความท้าทาย: ผลกระทบต่อภาคธุรกิจและครัวเรือน
Business Voices | Issue No. 10 | 30 ตุลาคม 2569
ความท้าทายของเศรษฐกิจไทยในปัจจุบันไม่ได้อยู่เพียงที่ความรุนแรงของ shocks ในแต่ละเหตุการณ์ แต่ยังรวมถึงการที่แรงกระทบจากปัจจัยต่าง ๆ เข้ามาในช่วงเวลาที่หลายภาคส่วนยังฟื้นตัวได้ไม่เต็มที่และมีกันชนทางเศรษฐกิจจำกัด ส่งผลให้ความเปราะบางสะสมเพิ่มขึ้น และการฟื้นตัวมีความแตกต่างกันมากขึ้น สถานการณ์น้ำท่วมและความขัดแย้งในตะวันออกกลางที่กลับมารุนแรงขึ้นในช่วง ก.ย.-ต.ค. 69 จึงซ้ำเติมภาคธุรกิจและครัวเรือนบางส่วนที่ยังอยู่ระหว่างการฟื้นตัวจากผลกระทบในช่วงหลายปีที่ผ่านมา โดยเฉพาะ SMEs เกษตรกร และครัวเรือนรายได้น้อยที่มีข้อจำกัดด้านสภาพคล่องและความสามารถในการรับมือกับความผันผวน
ในด้านความขัดแย้งในตะวันออกกลาง ผลกระทบต่อภาคธุรกิจเกิดขึ้นผ่านต้นทุนพลังงานและค่าขนส่งที่สูงขึ้นเป็นหลัก ขณะที่ผลกระทบต่อห่วงโซ่อุปทานยังอยู่ในวงจำกัด สะท้อนว่าธุรกิจปรับตัวได้ดีขึ้นเมื่อเทียบกับช่วงก่อนหน้า โดย 1) เพิ่มรายได้ผ่านการหาตลาดใหม่ 2) กระจายความเสี่ยงด้านแหล่งนำเข้าวัตถุดิบ ผู้จัดส่ง (supplier) รูปแบบและช่องทางการขนส่ง และ 3) ควบคุมต้นทุนผ่านการบริหารสต็อกและบางรายต้องลดการจ้างงาน ขณะที่สถานการณ์น้ำท่วมครั้งนี้ คาดว่าจะสร้างความเสียหายต่ออุตสาหกรรมไทยหลักหมื่นล้านบาท[1] โดยผลกระทบกระจุกตัวในบางพื้นที่ โดยเฉพาะในภาคกลาง ตะวันออก และตะวันตก และบางกลุ่มธุรกิจ ที่อยู่ในภาคเกษตร การขนส่ง การท่องเที่ยว และการผลิตบางส่วน ผ่านการหยุดชะงักของการดำเนินธุรกิจและห่วงโซ่อุปทาน ก่อนส่งผ่านไปยังกำลังซื้อของครัวเรือนโดยเฉพาะในพื้นที่ได้รับผลกระทบ

ผลกระทบจากสถานการณ์จากสงครามตะวันออกกลางที่รุนแรงขึ้น
ร้อยละ 93 ของธุรกิจได้รับผลกระทบจากสงครามตะวันออกกลางที่รุนแรงขึ้น โดยส่วนใหญ่ได้รับผลกระทบจากค่าขนส่ง ทั้งทางบกและทางเรือที่สูงขึ้นมาก ทั้งจากราคาน้ำมันและค่าประกันภัยที่สูงขึ้น รวมทั้งระยะทางเดินเรือที่ไกลขึ้นจากการเปลี่ยนเส้นทาง นอกจากนี้ ธุรกิจยังถูกกระทบจากต้นทุนวัตถุดิบบางประเภทและราคาพลังงานที่สูงขึ้น ทั้งนี้ ต้นทุนด้านการขนส่งมีแนวโน้มอยู่ในระดับสูงต่อเนื่อง จากความขัดแย้งทางภูมิรัฐศาสตร์ที่ยืดเยื้อ
Figure 1: ผลกระทบต่อธุรกิจจากการยกระดับความรุนแรงของสงคราม

ที่มา: BSI Special เดือน ต.ค. 69
น้ำท่วมกระทบชั่วคราว แต่ซ้ำเติมภาคธุรกิจและครัวเรือนที่เผชิญแรงกดดันด้านต้นทุนจากสงคราม
ธุรกิจที่ได้รับผลกระทบจากสถานการณ์น้ำท่วมส่วนใหญ่อยู่ในภาคกลาง ตะวันออก และตะวันตก ส่วนใหญ่ได้รับผลกระทบเพียงชั่วคราว และฐานการผลิตไม่ได้รับความเสียหายในวงกว้าง โดยผลกระทบหลักมาจากปัญหาการขนส่งที่ติดขัดและพนักงานเดินทางมาทำงานไม่ได้ โดยเฉพาะในธุรกิจผลิตยานยนต์และชิ้นส่วน อาหาร และอิเล็กทรอนิกส์ อย่างไรก็ดี จากการหารือกับผู้ประกอบการในช่วงกลางเดือน ต.ค. 69 พบว่าธุรกิจทยอยกลับมาเปิดได้แล้ว มีเพียงบางส่วนที่อยู่ระหว่างการซ่อมแซมและนำเข้าเครื่องจักรใหม่ทดแทนที่เสียหาย ขณะเดียวกันผลกระทบต่อคำสั่งซื้อจากลูกค้ามีจำกัด เพราะในกรณีที่ลูกค้ามีปัญหาสภาพคล่อง ส่วนใหญ่จะเลือกชะลอคำสั่งซื้อมากกว่ายกเลิกคำสั่งซื้อ
ผลกระทบของสถานการณ์น้ำท่วมต่อธุรกิจ
- การขนส่ง/โลจิสติกส์ติดขัด
- พนักงานเดินทางมาทำงานไม่ได้
- ลูกค้าชะลอคำสั่งซื้อ
- ต้นทุนเพิ่มขึ้น
- วัตถุดิบได้รับผลกระทบ
ผลกระทบจากสถานการณ์น้ำท่วมต่อภาคธุรกิจและครัวเรือน
ภาคเกษตร
| ภาคการขนส่ง
|
ภาคท่องเที่ยว
| ภาคการผลิต
|
ภาคครัวเรือน
| |
ที่มา: BSI Special เดือน ต.ค. 69
ธุรกิจโดยเฉพาะ SMEs เผชิญต้นทุนสูง กำไรถูกบีบ จึงต้องบริหารสภาพคล่องผ่านการคุมสต็อก
ผลสำรวจชี้ว่า ต้นทุนการผลิตที่สูงเป็นข้อจำกัดอันดับหนึ่งในการดำเนินธุรกิจ ขณะที่การปรับราคาสินค้าทำได้ยากเป็นอันดับสอง เมื่อธุรกิจส่งผ่านต้นทุนที่สูงขึ้นไปยังราคาขายได้จำกัด ความสามารถในการทำกำไรถูกกดดัน ธุรกิจจึงต้องปรับตัวโดยบริหารสภาพคล่องและลดค่าใช้จ่ายส่วนอื่น
ข้อมูลจากการหารือกับผู้ประกอบการสะท้อนให้เห็นว่า ความสามารถในการรับมือด้านต้นทุนแตกต่างกันตามขนาดธุรกิจ โดย SMEs มีข้อจำกัดด้านเงินทุนและอำนาจต่อรอง ทำให้มีทางเลือกในการปรับตัวจำกัด ขณะที่ธุรกิจขนาดใหญ่สามารถอาศัยเงินทุนและฐานลูกค้าที่หลากหลายเพื่อกระจายความเสี่ยงและรองรับความผันผวนได้ดีกว่า
Figure 2: ข้อจำกัดในการดำเนินธุรกิจ

ที่มา: BSI เดือน ต.ค. 69
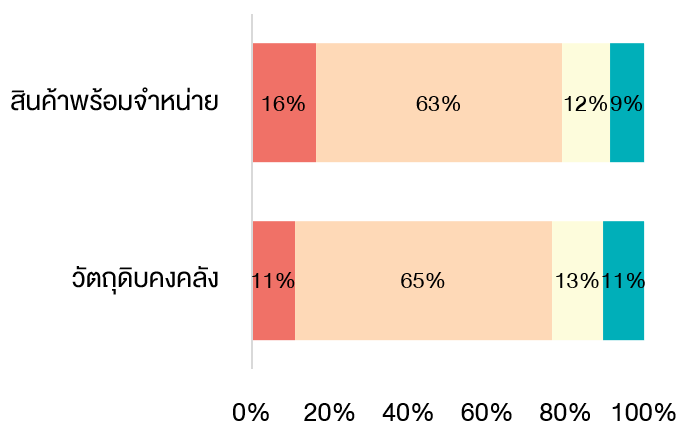
ภายใต้ความไม่แน่นอนของสถานการณ์สงครามและภัยธรรมชาติ ธุรกิจส่วนใหญ่บริหารสต็อกล่วงหน้า ทั้งสินค้าพร้อมจำหน่าย และวัตถุดิบอย่างระมัดระวัง โดยราวร้อยละ 80 อยู่ในช่วงไม่เกิน 3 เดือน
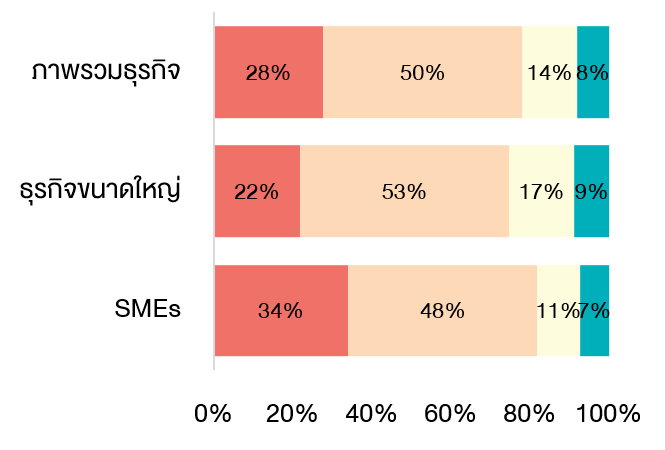
นอกจากนิ้ ธุรกิจที่ได้รับคำสั่งซื้อล่วงหน้าในระยะสั้น ๆ อาจทำให้การวางแผนการผลิตและบริหารต้นทุนยากกว่า เมื่อเผชิญ shocks และมีความเปราะบางต่อความผันผวนด้านต้นทุนมากกว่า จากการสำรวจพบว่า SMEs ราว 1 ใน 3 และธุรกิจขนาดใหญ่กว่า 1 ใน 5 ได้รับคำสั่งซื้อล่วงหน้าไม่เกิน 1 เดือน
Figure 3: สต็อกและคำสั่งล่วงหน้า
| ระยะเวลาการสต็อกสินค้า | คำสั่งซื้อสินค้าล่วงหน้าแยกตามขนาดธุรกิจ |
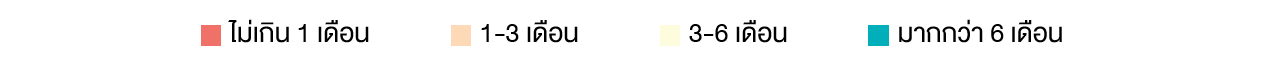 | |
 |  |
ที่มา: BSI Special เดือน ก.ย. 69 | ที่มา: BSI Special เดือน ต.ค. 69 |
นอกจากนี้ ธุรกิจยังต้องลดการใช้จ่ายด้านการจ้างงาน ซึ่งซ้ำเติมความเปราะบางของครัวเรือน
ผู้ประกอบการระบุว่า ธุรกิจยังควบคุมต้นทุนแรงงาน โดยลดการทำงานล่วงเวลา (OT) และจ้างงานชั่วคราว (outsource/sub-contract) เช่น ธุรกิจน้ำยางข้นในภาคใต้และธุรกิจผลิตชุดกีฬาทางน้ำในภาคเหนือ ทั้งนี้ สัดส่วนธุรกิจที่คาดว่าจำนวนแรงงานปีนี้จะลดลง (ร้อยละ 30) สูงกว่าสัดส่วนที่คาดว่าจะเพิ่มขึ้น (ร้อยละ 14) ถึง 2 เท่า
การปรับตัวของธุรกิจที่กระทบการจ้างงานและชั่วโมงทำงาน ส่งผลต่อรายได้ของครัวเรือน ขณะที่ค่าครองชีพยังอยู่ในระดับสูง กำลังซื้อของครัวเรือนที่เดิมอยู่ในระดับต่ำจึงถูกซ้ำเติมมากขึ้น โดยยอดเงินฝากของกลุ่มผู้มีรายได้น้อยที่ยังต่ำกว่าแนวโน้มในช่วงก่อนโควิด (ปี 2016-2019) บ่งชี้ว่ากันชน (buffer) ทางการเงินของครัวเรือนกลุ่มนี้อาจยังไม่ฟื้นกลับสู่ระดับปกติ ขณะเดียวกัน จำนวนผู้ที่มีหนี้นอกระบบและมูลค่าหนี้นอกระบบที่เพิ่มขึ้นทั้งในภาคเกษตรและนอกภาคเกษตร (ผลสำรวจดัชนีความเชื่อมั่นครัวเรือนฐานรากไตรมาส 3/69) สะท้อนว่าฐานะการเงิน (Balance Sheet) ของครัวเรือนบางส่วนยังคงเปราะบาง
Figure 4: แนวโน้มการจ้างงานปี 69 เมื่อเทียบกับปีก่อน

ที่มา: BSI Special เดือน ก.ค. และ ก.ย. 69 โดยผู้ตอบทั้งสองรอบเป็นรายเดียวกัน
Figure 5: ยอดเงินฝากไม่เกิน 1 แสนบาทต่อบัญชียังต่ำกว่าแนวโน้มปกติ

หมายเหตุ: ข้อมูลยอดคงค้างเงินฝากในธนาคารพาณิชย์และ SFIs โดย Trend คำนวณจากข้อมูลปี 2016-2019
ที่มา: ธปท.
ในระยะต่อไป ต้องติดตามผลกระทบสะสมจาก shocks ที่เกิดขึ้นต่อเนื่อง ท่ามกลางความไม่แน่นอนของนโยบายเศรษฐกิจโลก (สะท้อนจาก GEPU index) ที่ยังอยู่ในระดับสูง ว่าจะซ้ำเติมฐานะทางการเงิน (Balance Sheet) ของภาคธุรกิจและครัวเรือนเพียงใด โดยเฉพาะความสามารถในการชำระหนี้ สภาพคล่อง และเงินออมที่เหลืออยู่ ซึ่งเป็นกันชน (buffer) สำคัญในการรองรับ shocks ระลอกใหม่
Figure 6: Global Economic Policy Uncertainty Index (GEPU)

ที่มา: Economic Policy Uncertainty (EPU)
End Notes
หมายเหตุ: ประมวลจากการหารือกับภาคธุรกิจ (BLP) ประกอบกับข้อมูล Business Sentiment Index (BSI) ในเดือน ก.ย. – ต.ค. 69
[1]ที่มา: กระทรวงอุตสาหกรรม

อารียา อักษรพันธ์ | เศรษฐกรอาวุโส ฝ่ายเศรษฐกิจมหภาค ธนาคารแห่งประเทศไทย | Email: AreeyaA@bot.or.th
งานเขียนชิ้นนี้ ต้องขอขอบคุณภาคเอกชนและภาครัฐสำหรับข้อมูลเชิงลึก
รวมถึงคุณวรางคณา อิ่มอุดม คุณรุจา อดิศรกาญจน์ และคุณทิพย์ประภา เหรียญเจริญ ผู้ซึ่งทำให้งานเขียนชิ้นนี้สมบูรณ์ยิ่งขึ้น
** บทความนี้เป็นข้อคิดเห็นส่วนบุคคล ซึ่งไม่จำเป็นต้องสอดคล้องกับข้อคิดเห็นของหน่วยงานที่ผู้เขียนสังกัด **


